相続税の納税義務を負う者 (相続税法1条の3)
下表のとおり、相続、遺贈(包括遺贈、特定遺贈)により財産を取得した個人が、相続税の納税義務者です。
| 無償移転の形態 | 与える者 | 受取る者 | 税の区分 |
|---|---|---|---|
| 相続 | 被相続人 | 相続人 | 相続税 |
| 包括遺贈 | 遺贈者 | 包括受遺者 | 相続税 |
| 特定遺贈 | 遺贈者 | 受遺者 | 相続税 |
| 贈与 | 贈与者 | 受贈者 | 贈与税 |
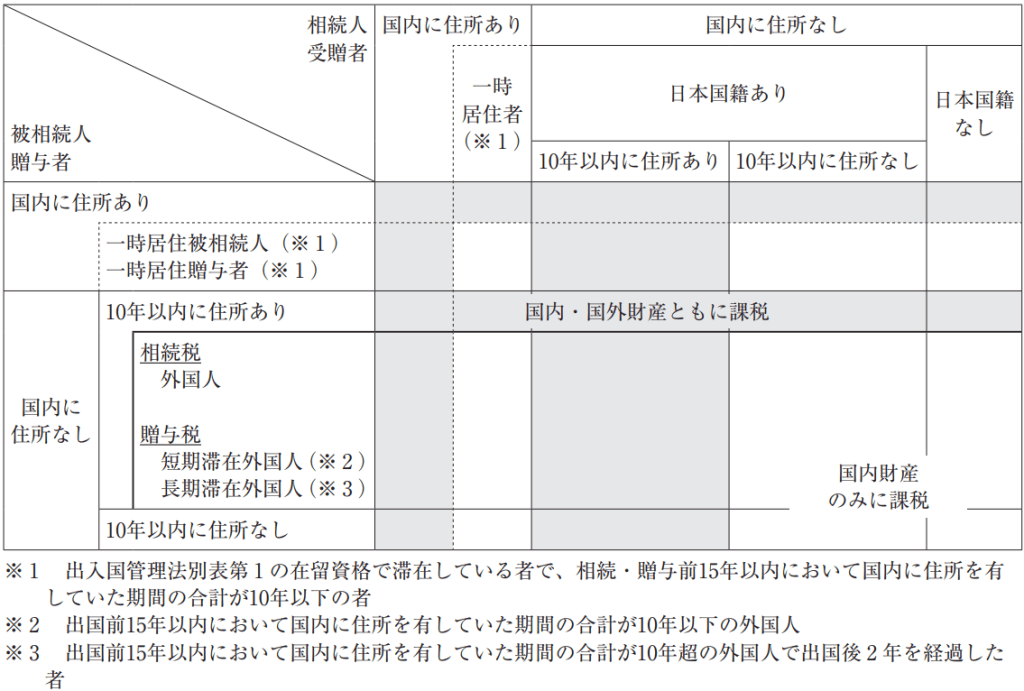
相続税の納税義務者の区分 (相続税法1条の3)
相続税の納税義務者の区分は、被相続人や相続人の「住所や戸籍」などにより、課税される財産の範囲が異なります。参照:国税庁HP
この区分は、とある課税上の争いをきっかけに過去に税制改正(平成12年、平成25年、平成29年など)がなされ、複雑化しています。
詳細な解説は割愛し、ここでは下表の概要を示すにとどめておきます。各事例ごとに当てはめて確認を要します。
| 相続税のかかる人 | 課税される財産の範囲 |
|---|---|
| (1) 相続や遺贈で財産を取得した人で、財産を取得した時に「日本国内に住所」を有している人 その人が一時居住者である場合には、被相続人が外国人被相続人または非居住被相続人である場合を除きます。 | 取得したすべての財産 |
| (2) 相続や遺贈で財産を取得した人で、財産を取得した時に「日本国内に住所」を有しない次に掲げる人 イ 財産を取得した時に「日本国籍」を有している人の場合は、次のいずれかの人 (イ) 相続の開始前10年以内に「日本に住所」を有していたことがある人 (ロ) 相続の開始前10年以内に「日本に住所」を有していたことがない人 被相続人が外国人被相続人または非居住被相続人である場合を除きます。 ロ 財産を取得した時に「日本国籍」を有していない人 被相続人が外国人被相続人、非居住被相続人または非居住外国人である場合を除きます。 | 取得したすべての財産 |
| (3) 相続や遺贈で「日本国内にある財産」を取得した人で、財産を取得した時に「日本国内に住所」を有している人 (1)に掲げる人を除きます。 | 日本国内にある財産 |
| (4) 相続や遺贈で「日本国内にある財産」を取得した人で、財産を取得した時に「日本国内に住所」を有しない人 (2)に掲げる人を除きます。 | 日本国内にある財産 |
| (5) 上記(1)~(4)のいずれにも該当しない人で贈与により相続時精算課税適用財産を取得した人 | 相続時精算課税適用財産 |
相続税の課税対象 (相続税法2条、13条など)
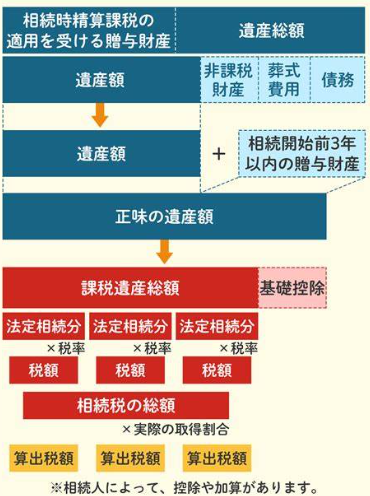
亡くなった人が所有していた財産には、相続税の課税対象に①なるものと②ならないものがあります。
①課税対象となる遺産
被相続人が所有していた現金や預貯金、土地・建物などの不動産、株式・債券などの有価証券、投資信託、金、車、各種の積立金やゴルフ会員権、著作権、商標権など金銭的価値のあるものはすべて相続財産となり、相続税の課税対象です。これらの評価は、「財産評価基本通達」に従います。
一方、住宅ローンなどの借入金やクレジットカード・税金などの未払い金といったマイナスの財産も相続財産になります。
相続税の計算では、葬儀社や寺などに支払った葬儀費用はプラスの財産から差し引きます。
また、保険会社から支払われる死亡保険金や勤務先から受け取る死亡退職金は「みなし相続財産」と呼ばれます(下表参照)。これらは指定受取人の固有財産であり、遺産分割協議を経ずとも取得できるものであり、一定の非課税額(法定相続人数×500万円)を除いた分を相続税の課税対象に加算します。
| 民法上の相続・遺贈 | 被相続人等 | → | 相続人等 | 相続人等への直接的な移転 |
| みなし相続・遺贈 | 被相続人等 | 保険会社等 | 相続人等 | 相続人等への間接的な移転 |
②対象とならない遺産 (相続税法12条)
被相続人が生前から所有していた墓地や仏具などの祭祀関係の財産は、相続人が引き継ぐとしても非課税財産となり相続税の課税対象になりません。
公益事業用の財産や一定の条件を満たす寄付財産も同様です。
また、葬儀などに伴って受け取る香典や弔慰金は喪主や遺族に支払われるものであり、相続税の課税対象となりません。
財産の所在等 (相続税法10条など)
国際相続を考える際、日本の課税権がどこまで及ぶかを検討するのに「財産の所在」の規定を確認することが重要です。ただし、ここでは詳細な解説、表での紹介は割愛します。
また、国際相続を検討する場合、国際的な二重課税を排除するため、在外財産に対する相続税額の控除(相続税法20条の2、いわゆる外国税額控除)が機能するかも重要です。国際的な流れとして相続税自体が廃止されたり相続税を譲渡課税に移行する国がある中、「相続税に相当する税が課せられたとき」に該当するか否かでこの二重課税を排除できるかが問題となります。諸外国の税制や相続税租税条約の確認など国際相続は非常に複雑です。
国際相続については、専門の税理士に相談してください。
まとめ
相続税の納税義務者は、相続、遺贈により財産を取得した個人であり、原則、金銭的価値のあるものすべて相続財産となり相続税の課税対象です。
ここから、住宅ローンなどの借入金や葬儀費用などを差し引き、相続税を計算することとなります。ここでは、相続税の基礎控除を含めた控除関係の紹介は割愛していますが、これらを考慮することで最終的な税額を算定することができます。
相続税の申告は、相続税法を把握した上で相続財産ごとに「財産評価基本通達」に従って評価する必要もあり、申告期限である10ヶ月はタイトだと思います。相続税申告の報酬はどの税理士に依頼しても非常に高額ですが、財産内容の確認や適切な特例適用判断などで税額を大きく抑えられることが多いです。税務署は納めすぎの税金の還付については教えてくれません。
相続があった場合は、ぜひ早めに当事務所にご相談ください。
コメントを投稿するにはログインしてください。