【4か月以内】準確定申告
故人の確定申告
準確定申告は故人(被相続人)の生前の所得に対する確定申告のことです。申告方法は通常の確定申告と同じで、亡くなった年の1月1日から死亡日までの被相続人の収入、控除などを記載して相続人が所轄税務署に提出します。申告期限は、相続の開始があったことを知った日の翌日から4カ月以内です。相続人が2人以上いる場合、通常は連署で付表に各相続人の氏名、住所、被相続人との続柄などを記入して提出します。
被相続人に事業所得や不動産所得などがあり毎年確定申告をしていた場合、準確定申告は不可欠です。一方、収入が公的年金のみで年間400万円以下であれば申告は不要ですが、申告することで公的年金から源泉徴収された所得税が還付されることもあります。
1. 相続人全員で、亡くなった人の代わりに申告
通常の確定申告では、毎年1月1日から12月31日までの1年間分の税額を計算し、翌年の2月16日から3月15日までに本人が申告・納税します。しかし、確定申告をすべき人が、年の途中で死亡した場合や、年が明けて確定申告をする前に死亡した場合、確定申告が未了の状態になってしまいます。そのため、亡くなった人に代わって、相続人全員で準確定申告を行う必要があるため、必要書類に連署し、押印しなくてはいけません。

2. 準確定申告の期限は4カ月以内
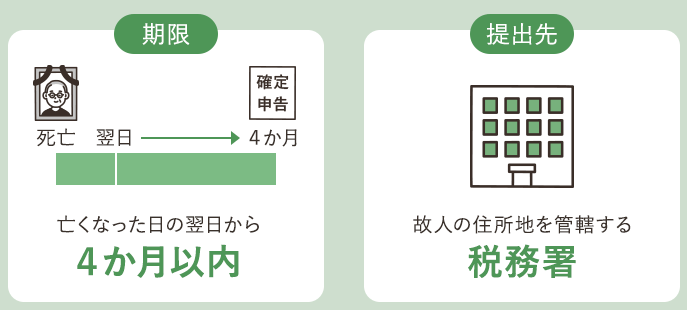
通常の確定申告の場合、原則として2月16日から3月15日の間に申告・納税を行います。一方、準確定申告の場合、相続の開始があったことを知った日の翌日から4カ月以内に申告・納税を終えなくてはなりません。申告期限に遅れたり、申告せずに放置をしていると、加算税や延滞税といった追徴税が課される可能性がありますので、注意してください。
3. 申告先は、亡くなった人の住所の管轄税務署
確定申告の場合、申告者本人の住民票がある住所を管轄する税務署に必要書類を提出します。一方、準確定申告では、亡くなった人の住所を管轄する税務署に提出することになります。
4. 納付義務は相続人に発生
準確定申告によって、亡くなった人の所得税を支払う必要が生じた場合、相続人に納付義務が生じます。このとき、納める税額は各人が遺産を相続した割合に応じて負担するのが原則です。相続人が複数いる場合、相続人ごとに納付手続きが必要になります。納付書を使って現金で納付するのであれば、相続人の人数分の納付書を用意してください。
準確定申告が必要な人、不要な人
相続が発生したからといって絶対に準確定申告が必要になるわけではありません。そもそも亡くなった人に申告する所得がなかった場合など、確定申告そのものが必要ないのであれば、準確定申告の手続きは不要です。。
1. 準確定申告をしなければならないケース
亡くなった人が生前、確定申告の義務があったかどうか確かめるには、まず、亡くなった人が前年分の確定申告をしていたかを確認する必要があります。たとえ給与としての収入がなかったとしても、たとえば不動産の賃貸収入を得て毎年確定申告をしていたのであれば、準確定申告を行う必要があります。
具体的には、亡くなった人が以下にあてはまれば確定申告が必要になります。
- 事業所得や不動産所得があった場合
- 2,000万以上の収入があった場合
- 複数の会社からの収入があった場合(ただし「従たる給与」が年20万円以下の場合は申告不要)
- 公的年金による収入が400万以上あった場合
- 給与、退職金以外で20万円以上の収入があった場合
- 生前に株式や不動産などを売却し、譲渡所得にかかる納税が発生していた場合
2. 準確定申告をしたほうがいいケース
準確定申告をする義務はないものの、還付金をもらえる場合は、申告したほうがお得です。たとえば、医療費控除や配偶者控除、生命保険料控除といった「所得控除」により、準確定申告を行うことで還付金を得られる可能性があります。年金から源泉徴収税額が差し引かれている場合、所得控除とともに申告をすれば、源泉徴収されていた税額の一部が戻ってくることが一般的です。このほか、特定口座で株式を運用をしていた場合は、損失の繰越控除や配当控除がありますので、準確定申告をしたほうがお得です。
準確定申告に必要な書類
1. 必要書類を入手する
準確定申告では通常の確定申告と同じように以下の書類が必要となります。個人事業主や不動産所得のある場合、収支内訳書(青色申告の場合は青色申告決算書)が必要になる点も通常の確定申告と変わりません。
- 確定申告書
- 確定申告の付表
- 亡くなった人の給料や年金の源泉徴収票
- 生命保険などの控除証明書(任意)
- 医療費の領収書(任意)
- 委任状(特定の相続人に還付する場合)
準確定申告の注意点
準確定申告の注意点は以下のとおりです。
1. 還付金があった場合は相続人で分配する
準確定申告で還付金が出る場合、遺言や遺産分割協議により相続分が決まっている場合はその相続分に従い、相続分が決まっていなければ「法定相続分」に従って、分配することになります。ここで受け取った還付金には所得税が課されませんが、被相続人のプラスの財産として相続税が課されます。一方、納税が生じた場合はマイナスの財産として相続税計算上の債務として計上します。
2. 所得控除の取り扱い
所得控除のなかには、①配偶者控除や扶養控除のように特定の条件に該当すれば適用されるものと、②医療費控除のように支払った金額に応じて適用されるものがあります。①の判定は被相続人が死亡した日の状況で行い、条件に合致していれば控除額は満額適用され月割計算は必要ありません。②の医療費控除や社会保険料、生命保険料、地震保険料などは被相続人が死亡する日までに支払った金額のが控除額です。被相続人の死亡後に相続人が負担した医療費などは準確定申告に含めることはできません。
コメントを投稿するにはログインしてください。