個人から個人に無償で財産を移転させることが「贈与」です。贈与する人を「贈与者」、贈与を受ける人を「受贈者」と呼びます。贈与税は1月1日から12月31日までの1年間に受けた贈与に対して課せられ、納税義務は「受贈者」にあります。

贈与税の課税方法には「暦年課税」と「相続時精算課税」の2種類があり、扱いが異なります。
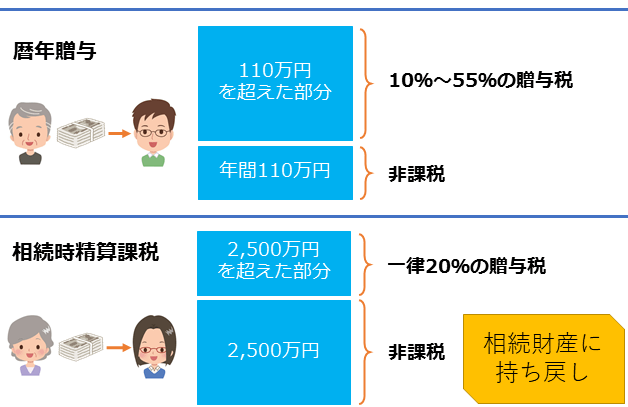
1.暦年課税
「暦年課税」は原則の課税方法であり、基礎控除額の110万円以下であれば申告は不要です。
この110万円は1年間の贈与された合計額に対するものであり、たとえば父と母からそれぞれ110万円を贈与された場合には合計額の220万円であり110万円を控除したの110万円に贈与税が課されます。父と母の贈与額はそれぞれ110万円以下ですが、個別に控除するわけではありません。
2.相続時精算課税
最初に贈与を受けた年の「翌年3月15日まで」に税務署に「精算課税選択届出書」を提出しないと相続時精算課税の適用を受けることはできません。
この適用を受けた場合には2,500万円の特別控除額があり、生前は2,500万円以下に贈与税は課税されません。2,500万円を超えた場合、その額に対して一律税率20%が課税されます。たとえば、3,000万円の贈与を受けたとすると、課税対象は特別控除額を控除した500万円となり、その20%の100万円が贈与税額です。ただし、贈与した親などが亡くなったとき、相続時精算課税を適用した財産を相続財産に加えて相続税額を計算します。先に納めた贈与税額があれば、相続税額から控除できます。
【令和6年(2024年)1月1日以降】の贈与について、以下の適用がある改正がありました。
①特別控除額2,500万円と別に、基礎控除110万円が創設
②相続までに贈与財産が災害被害を受けた場合、相続時の財産評価額は再評価となる
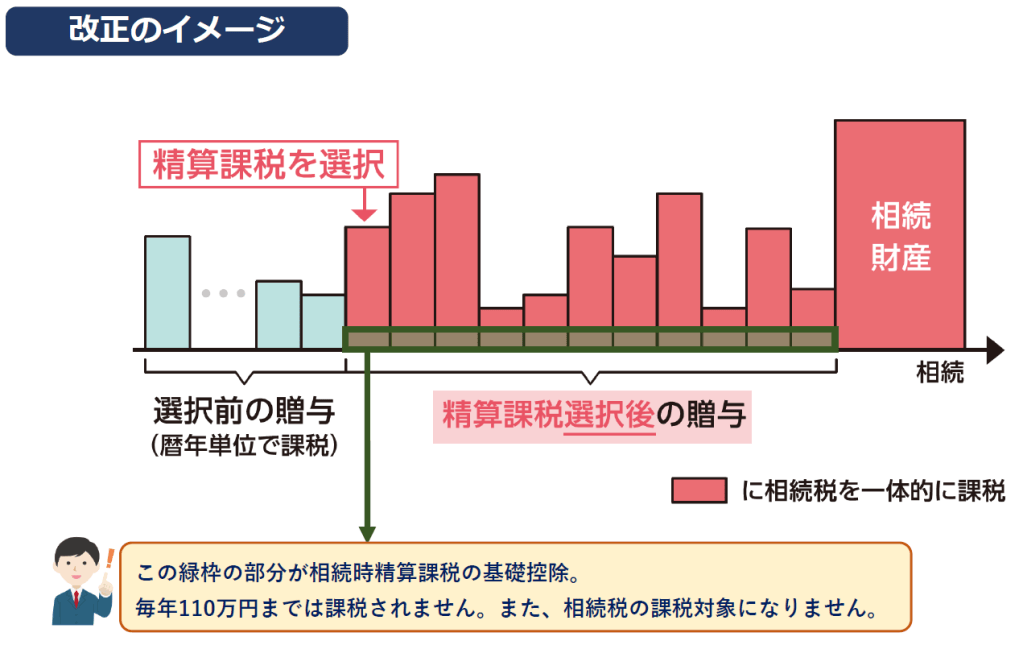
この改正により相続時精算課税を活用しやすくなりそうですが、相続時精算課税はすべての人が選択できるものでなく、一旦選択すると取り消すことができないなど注意を要します。
3.暦年課税と相続時精算課税の比較
暦年課税(暦年贈与)は「長い年月をかけて無税で贈与を行うとともに相続税を節税したい」というニーズ、相続時精算課税制度は「贈与税を払わずにまとまった贈与を行いたい」というニーズに応えるものでした。これにより以下のような節税効果が期待されていました。
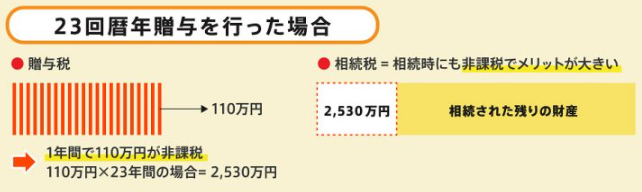
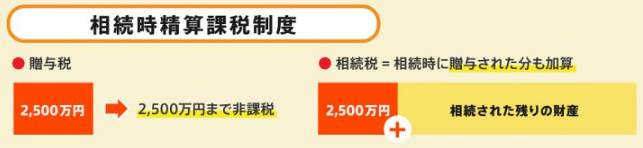
しかし、現在は上記の改正により相続時精算課税に110万円の基礎控除枠が創設されています。これにより相続時精算課税のメリットがあるように見えますが、一度選択すると取り消せず、相続時精算課税選択後の贈与すべてを相続税計算時に足し戻す必要がある等の注意点もあります。生前対策は相続税額の試算を行った上で行う必要があるため、ご自身で判断されず、資産税に強い税理士に相談されることをおすすめします。
コメントを投稿するにはログインしてください。