1.贈与税の配偶者控除
夫婦間での居住用不動産贈与について、20年以上婚姻関係がある夫婦であれば、居住用不動産又はその購入資金の2,000万円までが贈与税が非課税となります。一般に「贈与税の配偶者控除」として知られ、「おしどり贈与」と呼ばれることもあります。
また、暦年課税との併用ができ、贈与税の基礎控除額の110万を加えた2,110万円まで贈与税が課税されません。
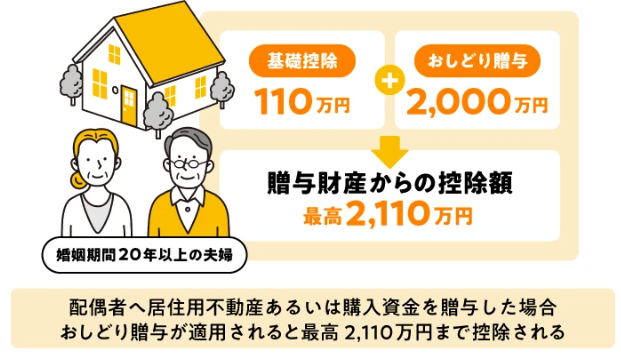
夫婦は長年協力しながら共に財産を築きます。その最たる財産が住宅であり、それを配偶者に贈与したからといって他の贈与と同じように課税することは社会通念上疑問が残ります。そこで、住宅の夫婦間贈与における税負担を軽減するために2,000万円の非課税枠が設けられています。
2.適用要件
贈与税の配偶者控除は、以下の要件をすべて満たした場合にのみ適用を受けられます。
- 婚姻期間が20年以上の夫婦であること
- 贈与財産が居住用不動産またはそれを取得するための金銭であること
- 贈与があった年の翌年3月15日までに、その居住用不動産またはその金銭で購入した居住用不動産に、贈与を受けた配偶者が居住を開始し、その後も住み続ける予定であること
- 以前に同じ配偶者からの贈与についてこの制度の適用を受けていないこと
- 贈与税の申告をすること
2-1.婚姻期間が20年以上の夫婦
控除を受けるためには、婚姻届を提出した法律上の婚姻関係が20年以上継続している夫婦であることが必要です。
婚姻期間を計算する場合、1年未満の端数は切り捨てになります。例えば婚姻期間が19年11カ月の場合、19年とみなされて20年に満たないため、適用されません。婚姻期間に内縁関係や事実婚の期間が含まれない点にも注意が必要です。贈与の際は、戸籍謄本を確認しながら行いましょう。
また、離婚した夫婦や内縁関係の夫婦では控除を受けることはできません。ただし、離婚が決まっていても、離婚日以前に配偶者への贈与が済んでいれば、控除を受けることは可能です。
なお、一度控除を受けても、離婚後に別の配偶者と再婚し婚姻期間が20年以上になれば、再度贈与税の配偶者控除を利用することができます。
2-2.控除を受けられる居住用不動産の範囲
控除を受けられる居住用不動産とは、日本国内にある配偶者が居住するための家屋とその敷地を指します。敷地のみ、家屋のみを贈与するだけでも控除は受けられます。敷地には借地権も含み、地主から底地を購入するために配偶者から金銭の贈与を受けた場合にも適用を受けることができます。ただし、敷地のみの贈与の場合は、敷地を贈与した贈与者か、贈与を受けた本人と同居する親族が、家屋の所有権を有する必要があります。
また、店舗兼住居でも基本的に居住用部分のみ控除されますが、居住用部分がおおむね90%以上の場合は、店舗部分も含めすべて居住用不動産として控除を受けることができます。
2-3.居住要件:贈与を受けた翌年から引き続き居住の見込み
贈与税の申告期限である贈与を受けた翌年の3月15日以降、贈与を受けた不動産や贈与を受けた金銭で建てた不動産に居住し、その後も引き続き居住する予定がなければ控除を受けることができません。すぐに引っ越す予定であればこの要件を満たすことができなくなります。ただし、贈与を受けた時点では、全く予想できなかった理由による場合は除きます。
2-4.同じ配偶者から贈与税の配偶者控除の適用を受けていない
贈与税の配偶者控除は、20年以上連れ添った配偶者に対して1度だけ適用を受けることができます。
3.申告手続き
贈与税の配偶者控除を受けるには、贈与税の申告書を提出しなければなりません。
3-1.申告期限・申告場所
贈与があった年の翌年2月1日から3月15日までに贈与税の申告書を提出しなければなりません。しかし、期限後申告であっても控除を受けることができるため、申告書の提出期限である贈与があった年の翌年3月15日を過ぎても、期限後に申告書を提出すれば控除を受けることが可能です。
申告先は、贈与を受けた受贈者が住む住所地を管轄する税務署になります。
3-2.贈与税の配偶者控除の必要書類
贈与税の配偶者控除の適用を受けるには、申告書に以下の必要書類を添付することになります。
- 配偶者の戸籍謄本または抄本(贈与日から10日を経過した日以後に作成されたもの)
- 配偶者の戸籍附票の写し(同上)
- 配偶者の住民票の写し
- 控除対象となった居住用不動産の登記事項証明書等(その配偶者が取得したことを証明できる書類)
3-3.チェックシート
国税庁では、贈与税の配偶者控除が利用できるかどうかを簡単に確認できるチェックシートを公開しています。
4.贈与税の配偶者控除のメリット
贈与税の配偶者控除はメリットの大きい制度です。具体的にどのようなメリットがあるのでしょうか。
4-1.相続税対策:生前贈与加算の対象外
相続税を計算する際には、被相続人が行った相続開始前一定期間内の贈与を相続税の課税価格に加算しなければなりません。これを「生前贈与加算」といいます。しかし、贈与税の配偶者控除を受けた財産ついては生前贈与加算の対象外となっており、生前に自宅を配偶者に贈与して相続財産を減らすことで、相続税対策とすることができます。夫婦の財産に偏りがある場合、「おしどり贈与」を使うことで相続税の対策になります。
仮に、夫の方が妻より財産が非常に多い場合、何の対策もしないまま夫が亡くなったとき、妻にかかる相続税の負担が大きくなってしまいます。そこで「おしどり贈与」を使うと、財産が多い配偶者から少ない配偶者に110万円の基礎控除と合わせて最高2,110万円分財産を一度に移転でき、財産が多い配偶者が亡くなったときにもう一方にかかる相続税の負担を減らせます。ただし、自宅そのものを贈与した場合には、不動産登記や不動産取得税などの費用がかかるため、必ずしも節税になるとは限りません。
さらに、相続税には相続税の基礎控除や「相続税の配偶者の税額軽減」といった控除があります。被相続人が居住していた宅地には330㎡を限度に相続税評価額の80%を減額できる「小規模宅地等の特例」という制度もあり、自宅を生前贈与してしまうとこの特例を利用できません。二次相続まで含め、様々なシミュレーションをしたうえで慎重に検討する必要があります。

4-2.譲渡所得税対策:3,000万円の特別控除の特例
通常、土地や建物などの財産を譲渡し利益が発生すると、譲渡所得税がかかります。しかし、マイホームの売却益について一定の要件を満たせば、最高3,000万円まで所得税がかからない、「居住用財産を譲渡した場合の3,000万円の特別控除の特例」という制度があります。この特例は、夫婦それぞれが適用を受けることができ、自宅を夫婦共有名義としていれば、最高6,000万円まで非課税とすることが可能になります。贈与税の配偶者控除を利用してご自宅を夫婦共有名義にしておけば、将来売却する際に、譲渡所得税を抑える効果もあります。
4-3. 残された配偶者が自宅に住み続けることができる
「おしどり贈与」には税金面だけではなく、残された配偶者がそのまま自宅に住み続けることができるメリットがあります。「おしどり贈与」で配偶者に自宅の権利を移しておくことで、相続が発生したとしても配偶者は他の相続人に「自分が住んでいる家である」と主張できます。
H30年(2018年)の民法改正で「配偶者居住権」や「短期配偶者居住権」が創設されました。「配偶者居住権」は終身あるいは一定期間自宅に住み続けることができるもの、「短期配偶者居住権」は最低6カ月間は住み続けられるものです。
「おしどり贈与」と「配偶者居住権」のどちらを使った方が良いかは、遺産分割でもめないか、残された配偶者と建物を相続する相続人との関係が良好かなど、個々のケースによります。一般に、できるだけ早めに、かつ、確実に配偶者へ自宅の権利を持たせたい場合や、将来住み替えで3,000万円の居住用不動産の特別控除を使う可能性がある場合には、「おしどり贈与」の方がメリットが高いと言えるでしょう。
「おしどり贈与」として、ご主人から二世帯住宅の建築を考えており、「おしどり贈与」を使いたいとの相談があったケースです。
相続税を節税だけでなく、自身にに何かあったときの奥様を心配されており、同居している子ども夫婦との仲は良いが奥様の持分が無いことを心配されていました。そこで、「おしどり贈与」により奥様が持分を持ってもらうことで、奥様が「自分の家を持っている」という安心感も贈与されました。結果、争族を未然に防ぐことにも繋がります。相続税節税等のメリットの他、配偶者への思いやりを具体的な形にすることで争族を未然に防げることもメリットの1つです
4-4.暦年課税の基礎控除110万円と併用可能
贈与税の基礎控除である110万円と贈与税の配偶者控除2,000万円は併用でき、合計2,110万円まで贈与税がかかりません。
4-5.適用財産は特別受益の持ち戻し免除
2019年の民法改正によって、贈与税の配偶者控除により贈与を受けた不動産は、「特別受益の持ち戻し」から免除されることになりました。特別受益とは、被相続人から特定の相続人に対して生前贈与や遺贈が行われたために、その相続人が受けた特別の利益のことを指します。民法では、相続人間の公平を図るため、その特別の利益を相続財産に加算して法定相続分を計算することになります。この特別受益を相続財産に組み入れることを「持ち戻し」と言います。贈与税の配偶者控除によって受けた不動産は、この「特別受益の持ち戻し」を受けずに済むというメリットがあります。
5.贈与税の配偶者控除のデメリット
贈与税の配偶者控除にはデメリットも存在します。適用を検討する際には必ず確認しましょう。
5-1.1回だけ
贈与税の配偶者控除は同一の配偶者に対して一生に一度だけしか適用を受けることができません。贈与額が2,000万円に満たなかったとしても残額を繰越したりすることはできません。控除を利用するタイミングには注意が必要です。
5-2.居住用不動産かその取得資金だけ
2,000万円の非課税対象となるのは、居住用不動産とそれを購入するための資金に限定されています。
5-3.贈与税以外の費用発生
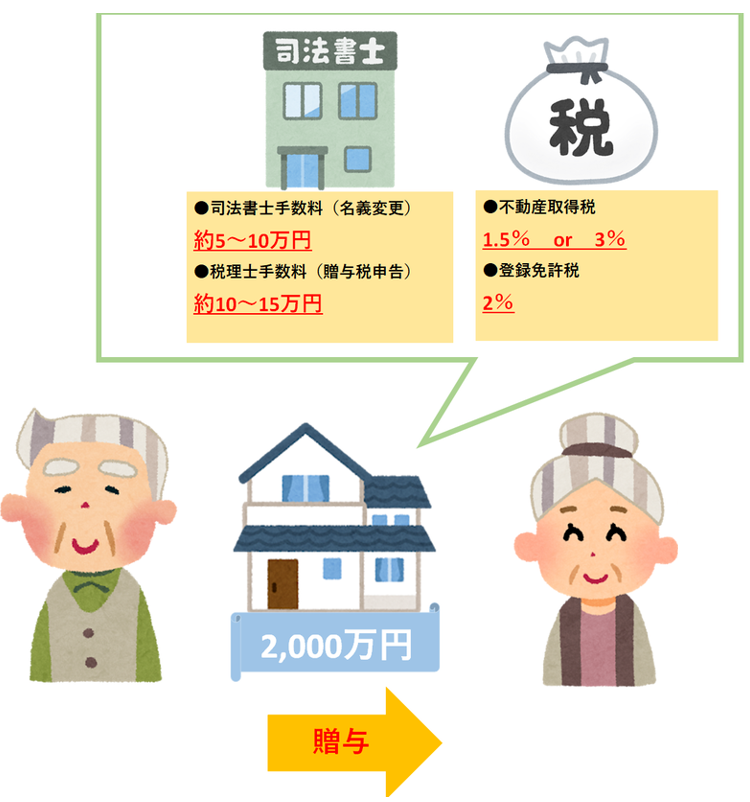
贈与税の基礎控除の併用により贈与税は2,110万円まで非課税となりますが、自宅の名義変更には次の費用がかかります。
| 贈与 | 相続(参考) | |
|---|---|---|
| 不動産取得税 | 固定資産税評価額の1.5~3% | 非課税 |
| 登録免許税 | 固定資産税評価額の2% | 0.4% |
| 登記申請費用 | 不動産登記(名義変更)を司法書士に依頼する場合にはその報酬 | |
| 税務申告費用 | 贈与税申告を税理士に依頼する場合にはその報酬 | 相続税申告を税理士に依頼する場合にはその報酬 |
5-4.受贈配偶者が先に死亡すると相続税が増額するおそれ
受贈者である配偶者が先に死亡すると、贈与したはずの不動産が贈与者であるもう一方の配偶者が相続することになり、相続財産が増えて相続税が増額するおそれがあります。登録免許税などの費用も無駄になってしまいます。子や父母、兄弟姉妹といった相続人がいれば、贈与税の配偶者控除を利用した贈与が無駄にならない可能性もありますが、相続はいつ、どういった形で発生するか誰にもわかりません。事前の対策が重要です。
6. おしどり贈与が向いている人
「おしどり贈与」が向いているのは、次のような人です。
- 財産の少ない配偶者にすぐにまとまった財産をあげたい人
- 配偶者への贈与で相続税の金額をすぐに減らしたい人
- 配偶者に住まいを残してあげたい人
- 夫婦で住んでいる自宅を将来売却予定で、売却すると高額な税金がかかりそうな人
まとめ
贈与税は高額な税金ですが、「おしどり贈与」を使えば110万円の基礎控除とは別に最高2,000万円の贈与が非課税となります。
この「おしどり贈与」を上手く利用できるかどうかは、贈与税だけではく、相続税までをトータルで考えなければなりません。居住用不動産という大きな財産を移転させることから、配偶者だけでなく他の家族への配慮や理解を得るため、まずメリット・デメリットの把握が大切です。
また、万一、認知症などで法律上の判断能力がなくなった場合には、贈与自体ができなくなるため、早めの準備と対策が不可欠です。早い段階で、資産税に強い税理士に相談することをオススメします。
コメントを投稿するにはログインしてください。