家を購入した場合、不動産取得税を納付する必要があります。軽減を受けると税額が大幅に減りますので忘れずに手続きをしましょう。
不動産取得税とは
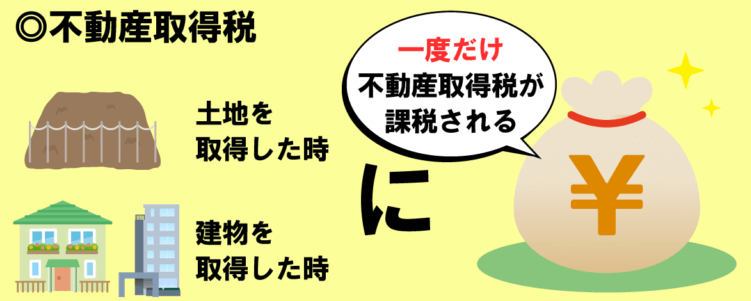
不動産取得税は、土地や建物を買ったときにかかる地方税のことで新居に入居してしばらくすると自治体から納税通知書が送られてきます。
地方税であるため、税務署(国の組織)ではなく、都道府県の税事務所で納税手続きをします。

不動産取得税は、「課税標準額×税率」で計算します。
「課税標準額」は、不動産の価格のことで原則として固定資産税評価額(以下、評価額)を用います。評価額は、不動産の所有者に対して不動産が所在地する市区町村から毎年4~5月に送付される通知書に記載されているため、前所有者に確認しましょう。
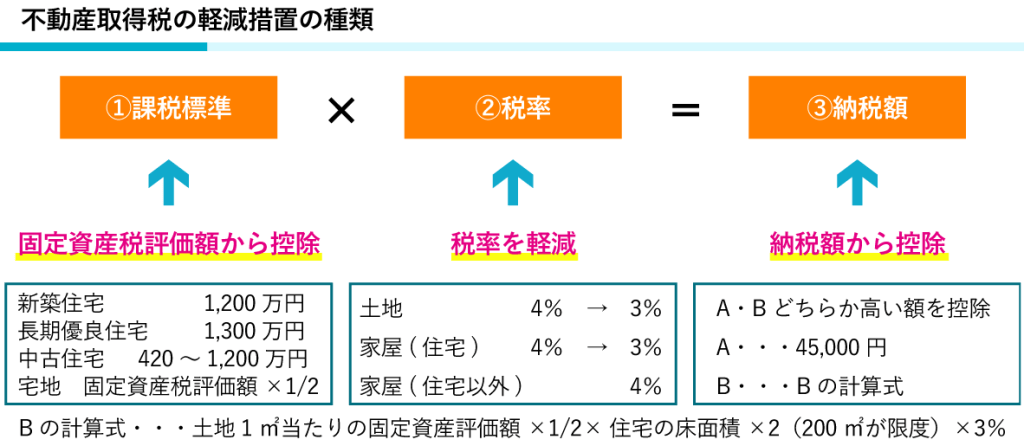
「税率」は原則4%ですが、土地と住宅については2026年3月31日の取得まで※3%に引き下げられている。この引き下げの適用要件はなく、土地か住宅であれば対象です。また、土地のうち、宅地(宅地と同じ扱いを受ける土地を含む)に限って、2026年3月31日の取得まで※、評価額の2分の1を課税標準額とします。
※延長されるかは適宜確認を要します。
不動産取得税の税率
| 区分 | 区分 | 区分 | 課税標準額 |
|---|---|---|---|
| 土地 | 宅地 | 3% | 評価額×1/2※軽減措置あり |
| 〃 | 宅地以外 | 4%(原則) | 評価額(原則) |
| 建物 | 住宅 | 3% | 評価額(原則)※軽減措置あり |
| 〃 | 住宅以外 | 4%(原則) | 評価額(原則) |
要件を満たせば軽減措置の適用がある
住宅を購入する場合、住宅が一定の要件を満たせば、住宅及びその宅地について軽減措置の適用を受けられる。
評価額から一定額が控除され、その控除額は住宅が新築された日に応じて下記のように決められている。1997年4月1日以降に建てられた住宅であれば1,200万円が控除できる。
住宅の評価額からの控除額
| 新築日 | 控除額※ |
|---|---|
| 1997年4月1日以降 | 1,200万円 |
| 1989年4月1日~1997年3月31日 | 1,000万円 |
| 1985年7月1日~1989年3月31日 | 450万円 |
| 1981年7月1日~1985年6月30日 | 420万円 |
| 1976年1月1日~1981年6月30日 | 350万円 |
| 1973年1月1日~1975年12月31日 | 230万円 |
| 1964年1月1日~1972年12月31日 | 150万円 |
| 1954年7月1日~1963年12月31日 | 100万円 |
軽減措置が受けられる建物の要件
1. 床面積が50m2以上240m2以下(マンションの場合、専有面積に共用部分を持ち分に応じて按分した面積を加算)
2. 取得者の居住用、又は、セカンドハウス用の住宅
3. 新耐震基準に適合していることが証明されたもの
また、長期優良住宅に認定された新築住宅の場合、控除額は1,300万円(2026年3月31日の取得まで※)となる。
一方、住宅用の土地について、上記の要件を満たす住宅が建っている場合、以下のいずれか多い額を不動産取得税の税額から控除する。
1. 45,000円
2. 土地1m2あたりの価格 × 1/2 × 住宅の床面積の2倍(200m2が限度) × 税率(3%)
計算例
4,000万円の新築一戸建てを買ったケース(軽減措置が受けられる建物を想定)で軽減前と軽減後を比べてみます。
土地・建物の面積と評価額は以下のとおりとします(購入金額と評価額は異なります)。
土地 : 面積100m2、評価額1,050万円
建物 : 床面積90m2、評価額1,250万円
●軽減前の税額
土地は評価額を2分の1にしたもの、建物は評価額に、それぞれ税率(3%)をかけます。
土地 : 1,050万円 ×1/2 × 3% = 157,500円
建物 : 1,250万円 × 3% = 375,000円
→税額は合計532,500円
●軽減後の税額
1. 建物
新築なので評価額から1,200万円が控除できる。
2. 土地
軽減措置が受けられる建物の土地であるため、下記のうち多い金額を上記の税額から控除できる。
(1)45,000円
(2)1,050万円 ÷ 100m2(土地1m2当たりの価格) ×1/2 × 90m2 × 2※ ×3%(税率) = 283,500円
※住宅の床面積の2倍
→多い金額の(2)を軽減前の土地の税額から控除できる
土地 : 157,500円 ー 283,500円 < 0 よって、ゼロ
建物 : (1,250万円 ー 1,200万円) × 3% = 15,000円
→税額は合計15,000円
上記のとおり、軽減前では532,500円であった税額が軽減後には15,000円となる。
ただし、都道府県により計算式が異なる場合があるため、管轄の税務担当部署に確認するようにしましょう。
軽減措置の適用手続き
不動産取得税の軽減措置を受けるには、原則として期限内に、都道府県の税事務所への申告が必要です。
新居に入居したばかりの忙しいときにこの申告手続きを忘れて軽減前の税額の納税通知書が送られてきた場合、すぐにその税事務所へ問い合わせをしてください。期限後に軽減措置の適用が受けられるとは必ずしも言えませんが、申告期限後でも申告手続きをすればこの軽減措置の適用を受けられるのが一般的ではあります。
コメントを投稿するにはログインしてください。