相続と相続税
「相続」は、民法が定めた無償移転であり、人の死亡によってその死亡した人(被相続人)の財産に属していた一切の権利義務を、その死亡した人と一定の血族関係、あるいは、配偶関係にある人(相続人)が包括的に承継するものです。ただし、死亡した者の一身に専属するもの(国家資格など)は承継できません。(民法896条)
「相続」により、財産が誰のものになるかの一般原則は民法に規定されており、その民法の取得結果を基に「相続税」を算定します。つまり、実際の取得結果とは異なる方法により「相続税」の総額を一旦算定します。これを実際の取得結果の割合に応じて、相続人が納付します。
相続税の基礎控除額
「相続税」の課税原因は下表のとおりであり、課税対象の遺産から下式の基礎控除額を引いた額に対して課税されます。
基礎控除額=3,000万円+600万円×「法定相続人」の数
※「法定相続人」の数は、下表中の「相続税法上」の相続人を参照
たとえば、夫婦2人と子ども2人の家族で夫が亡くなった場合、「法定相続人」は3人なので3,000万円+600万円×3人=4,800万円が基礎控除額です。

課税対象となる遺産総額とは、被相続人(亡くなった人)のプラスの財産(預貯金や土地など)から、マイナスの財産(債務や葬儀費用など)を引いた金額です。
この遺産総額から差し引けるのが上記の「基礎控除額」です。つまり、基礎控除額が大きければ大きいほど相続税の金額は少なくなります。遺産総額が基礎控除額を超えなければ、相続税の申告や納税は基本的に必要ありません。
遺産総額>基礎控除:相続税の申告を行う必要あり
遺産総額≦基礎控除:相続税の申告は不要
相続税の基礎控除額は、どのような人であっても必ず使えるものなのでまずは「基礎控除額がいくらか?」ということを調べることが相続税を試算する第一歩です。そのうえで、遺産総額を計算し、基礎控除額を上回るようであれば相続税の申告準備を進める、というのが基本的な手順です。
相続税の課税原因
相続税は、「相続」だけでなく、遺言による財産移転である「遺贈」や生前に亡くなったら財産をあげるとの契約である「死因贈与」による財産移転も課税の対象とされています。下表のとおりですが、詳細は割愛します。
| 「相続税」の課税原因 | 定義 |
|---|---|
| 相続 (民法896条) | 人の死亡によってその死亡したが有していた一切の権利義務を相続人が包括的に承継する。 |
| 遺贈 (民法964条) | 死亡した人の意思である「遺言」による財産的利益の無償移転であり、遺言者の死亡により効力を生じる。 「遺言」は遺言者による「単独行為」です。遺贈には、包括遺贈と特定遺贈の2種類※があります。 |
| 死因贈与 (民法554条) | 死亡により効力を生ずる贈与であり、遺贈と同様に扱われるものです。 「死因贈与」は贈与者が無償で自己の財産をあげるという意思表示をし、受贈者がこれを受諾することにより成立する諾成「契約」です。 |
相続、遺贈、贈与の意義
相続、遺贈、贈与は、いずれも財産的利益の無償移転ですが、与える者と受取る者の呼称や税の区分は下表のとおりです。
| 無償移転の形態 | 与える者 | 受取る者 | 税の区分 |
|---|---|---|---|
| 相続 | 被相続人 | 相続人 | 相続税 |
| 包括遺贈 | 遺贈者 | 包括受遺者 | 相続税 |
| 特定遺贈 | 遺贈者 | 受遺者 | 相続税 |
| 贈与 | 贈与者 | 受贈者 | 贈与税 |
相続人
「相続人」には下表の概念があります。
| 区分 | 内容 |
|---|---|
| 「民法上」の相続人 | 民法は人の死亡から財産の取得までを規定しており、「相続により財産を取得する者」を示します。 このため、相続を放棄した者、及び、相続権を失った者を含まない相続人のことです。 |
| 「相続税法上」の相続人 | 相続税法は財産の取得結果を受けて、相続税を課すまでを規定しており、「税額を計算するためだけに必要な相続人」を含みます。 このため、相続の放棄があった場合はその放棄がなかったものとして相続人を考えます。 これを基礎控除額を算定する際の「法定相続人」の数とします。 |
「法定相続人」の数に養子を含めることが可能ですが、実子がいる場合は1人、いない場合は2人までという制限があります。ただし、配偶者の連れ子など実子とみなされる場合、この制限を受けません。
まずは法定相続人の数を把握すること
基礎控除額は「3,000万円+600万円×法定相続人の数」のシンプルな算式で求めます。法定相続人の数を正しく把握すれば、基礎控除額を簡単に求めることができます。法定相続人の数は、遺言の有無や実際に誰が財産を相続するかによって変わりません。
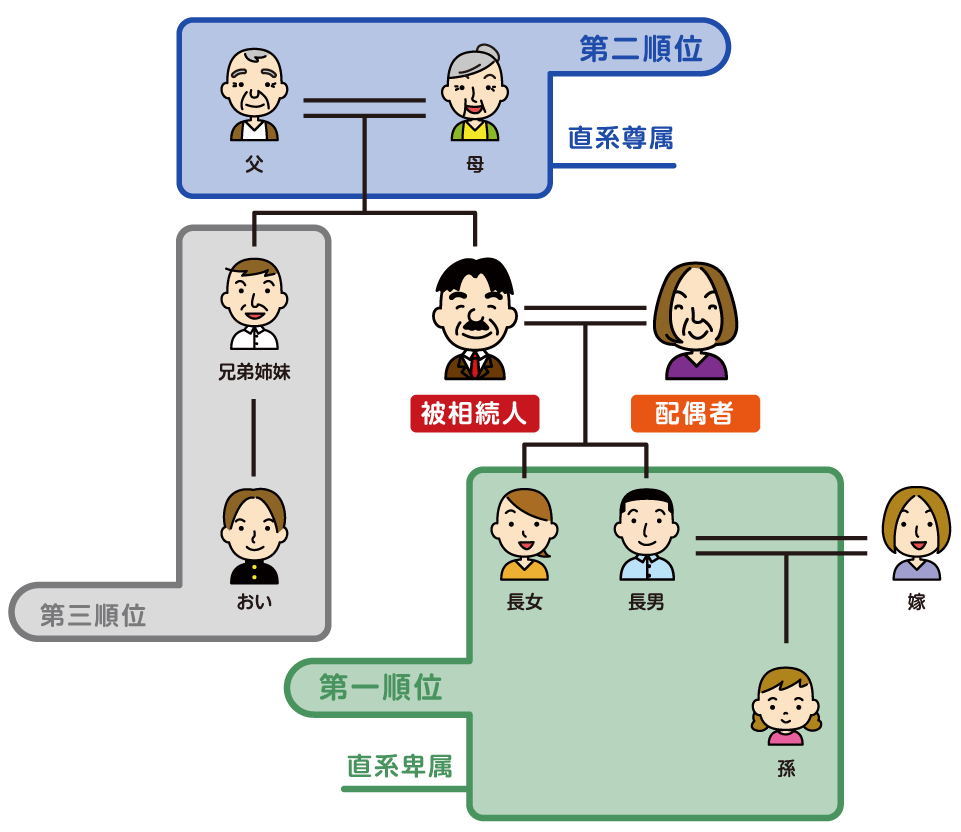
常に法定相続人となるのは「配偶者」であり、婚姻の届出をした夫や妻は必ず法定相続人になります。内縁関係にある人は法定相続人には含まれません。
この配偶者以外の相続人には以下のような順位があり、数が小さい順位の人が1人でもいると、数が大きい後順位の人は法定相続人になりません。
第1順位 被相続人の子(直系卑属)
第2順位 被相続人の父母(直系尊属)
第3順位 被相続人の兄弟姉妹
同じ順位の相続人が複数いる場合、その全員が法定相続人となります。
たとえば、被相続人が妻子を残して死亡したのであれば、法定相続人は妻と子になり、父母や兄弟姉妹は法定相続人になりません。一方、子がいない状態で死亡したのであれば、父母や兄弟姉妹が法定相続人になる可能性が出てきます。
まとめ
ここでは、「相続税」を計算するための基礎控除額の計算を簡単に紹介しました。
「相続」は民法をベースとして、「相続税」を計算するために相続税法上に規定があります。「相続税」を理解するには民法の知識が必要ですが、まずは基礎控除額の計算をどのようにするかを確認していただければ十分です。
急な「相続」があった場合、10ヶ月以内に「相続税」の申告が必要です。「相続税」の申告は多くの専門的な知識が必要となりますので、適切に対応するため、当事務所を含めて専門家に依頼することをおすすめします。
コメントを投稿するにはログインしてください。