生前贈与加算の改正(R6.1.1以降)
生前贈与加算とは、相続等によって財産を取得した相続人が、被相続人から加算対象期間※に暦年課税に係る贈与によって取得した財産があるときは、その被相続人の相続税の課税価格にその財産の贈与時の価額を加算するものです。

※加算対象期間とは、相続税の課税価格に加算される暦年課税に係る贈与の対象期間をいいます。R6.1.1以後の暦年課税に係る贈与により取得した財産については、その加算対象期間が相続開始前7年以内となります。(R5.12.31までは3年以内の加算だったものが、改正により、R6.1.1以降に行う贈与からは7年以内の加算となります)
具体的な被相続人の相続開始日に応じた加算対象期間は、次の表のとおりです。
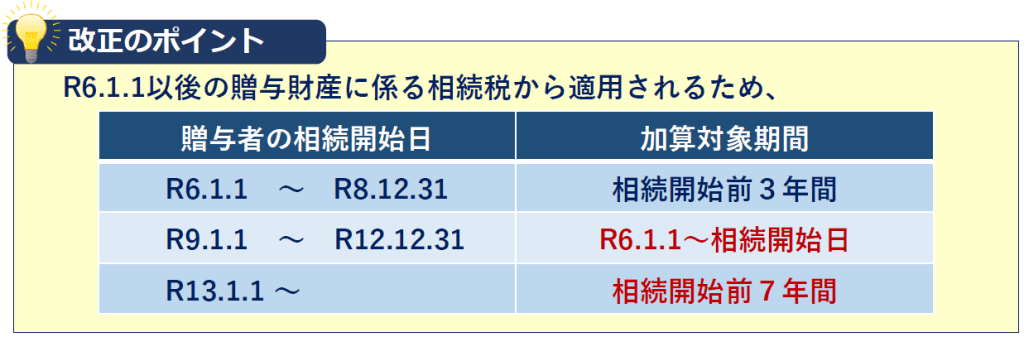
生前贈与加算の対象者
生前贈与加算は、「相続または遺贈により財産を取得する者」に対する贈与に適用されます。
たとえば、「父・母・子」の家庭であれば、原則、配偶者への贈与、父母から子への贈与が対象です。配偶者や子のような相続人であっても、相続放棄や遺産分割協議により遺産を一切取得しないときは生前贈与加算はありません。一方、相続人でなくても、遺言や生命保険契約によって財産を取得したときは、生前贈与加算されます。そのため、「相続または遺贈により財産を取得しない者」がいる場合、たとえば孫への贈与はこの対象にならず、高い相続税課税を回避し、贈与税課税だけで済ませることができます。ただし、贈与する額が高額になれば贈与税の税率も高くなることから、どれくらいの金額を贈与すべきかは検討が必要です。
相続税の課税価格に加算する金額
加算対象となる贈与財産の贈与時の価額を相続税の課税価格に加算します。相続開始の日が令和9年1月2日以後の場合には、加算対象期間内に取得した財産のうち相続開始前3年以内に取得した財産以外の財産については、その財産の贈与時の価額の合計額から総額100万円までは相続税の課税価格に加算されません。
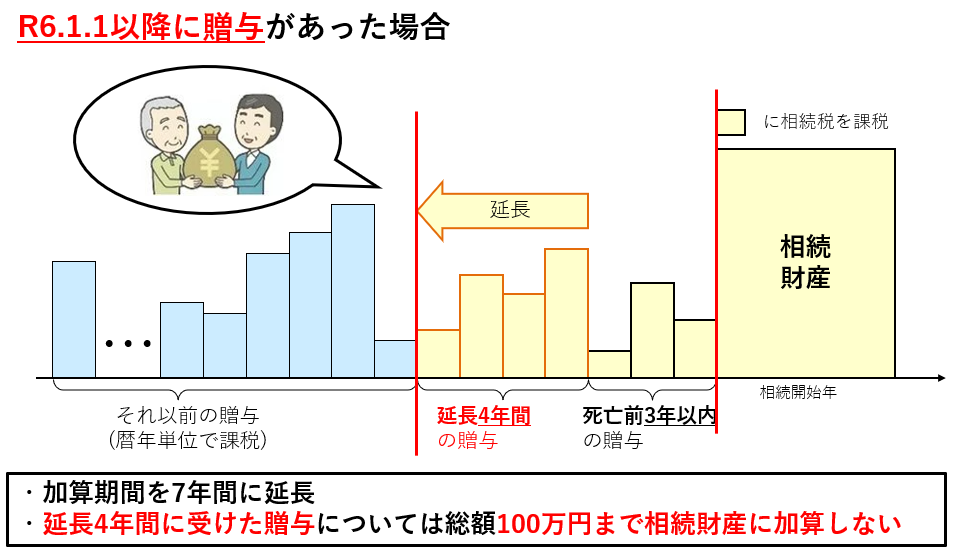
この生前贈与加算は、贈与税の基礎控除110万円以下の生前贈与も対象です。この加算により遺産額が増えると相続税の税率が高くなり、贈与税額控除を上回る納付となることがありえます。「7年以内」に該当しないよう、生前贈与は早いうちにコツコツするのがオススメです。
二重課税を防ぐための贈与税額控除
相続時に生前贈与加算すると、生前に贈与した時に贈与税、相続時に相続税の二重課税が生じます。そのため、相続税の計算時に生前贈与加算しますが、既に納付済みの贈与税は相続税額から差し引きます。
まとめ
R6改正による「7年以内」の加算により、以前より贈与を使った節税が難しくなりました。
その代わりに、相続時精算課税制度に新たに110万円の基礎控除が設定され、節税しやすくなりました。相続時精算課税制度については一度選択すると取り消せないなどのデメリットもあります。
相続時精算課税制度については、こちらの記事を参考にしてください。
コメントを投稿するにはログインしてください。